- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
欧洲工程塑料“退潮”:PC、ABS、PBT、PA6供应版图正在重写
导语: 科思创关停安特卫普三条PC产线,SABIC出售欧洲石化及PC/PBT/ABS工程塑料业务,巴斯夫则选择以50:50合资整合欧洲PA6价值链。三家企业、三种路径,指向同一个产业信号:欧洲通用工程塑料资产正在被原品牌方系统性重新定价,全球供应版图进入新一轮再平衡。
一、科思创:通用PC的欧洲经济性被否定
10月15日,科思创宣布计划关闭比利时安特卫普基地四条聚碳酸酯生产线中的三条,并停止该基地的双酚A本地生产,约260名员工受影响。安特卫普PC名义产能24万吨/年,BPA装置合计产能24.5万吨/年,整合后仅保留一条PC线转产特种产品。
科思创给出的理由很直接:该基地PC业务自2022年以来亏损不断加剧,欧洲需求疲软、能源与生产成本高企,叠加全球PC产能持续过剩,产能利用率大幅下降且短期难以回升。这不是周期性减产,而是对欧洲通用PC资产经济性的结构性否定。保留一条线转产特种产品,说明欧洲基地的角色正在从“通用品供应中心”转向“特种品和区域服务节点”。
二、SABIC:剥离欧洲石化与ETP,资本转向高增长市场
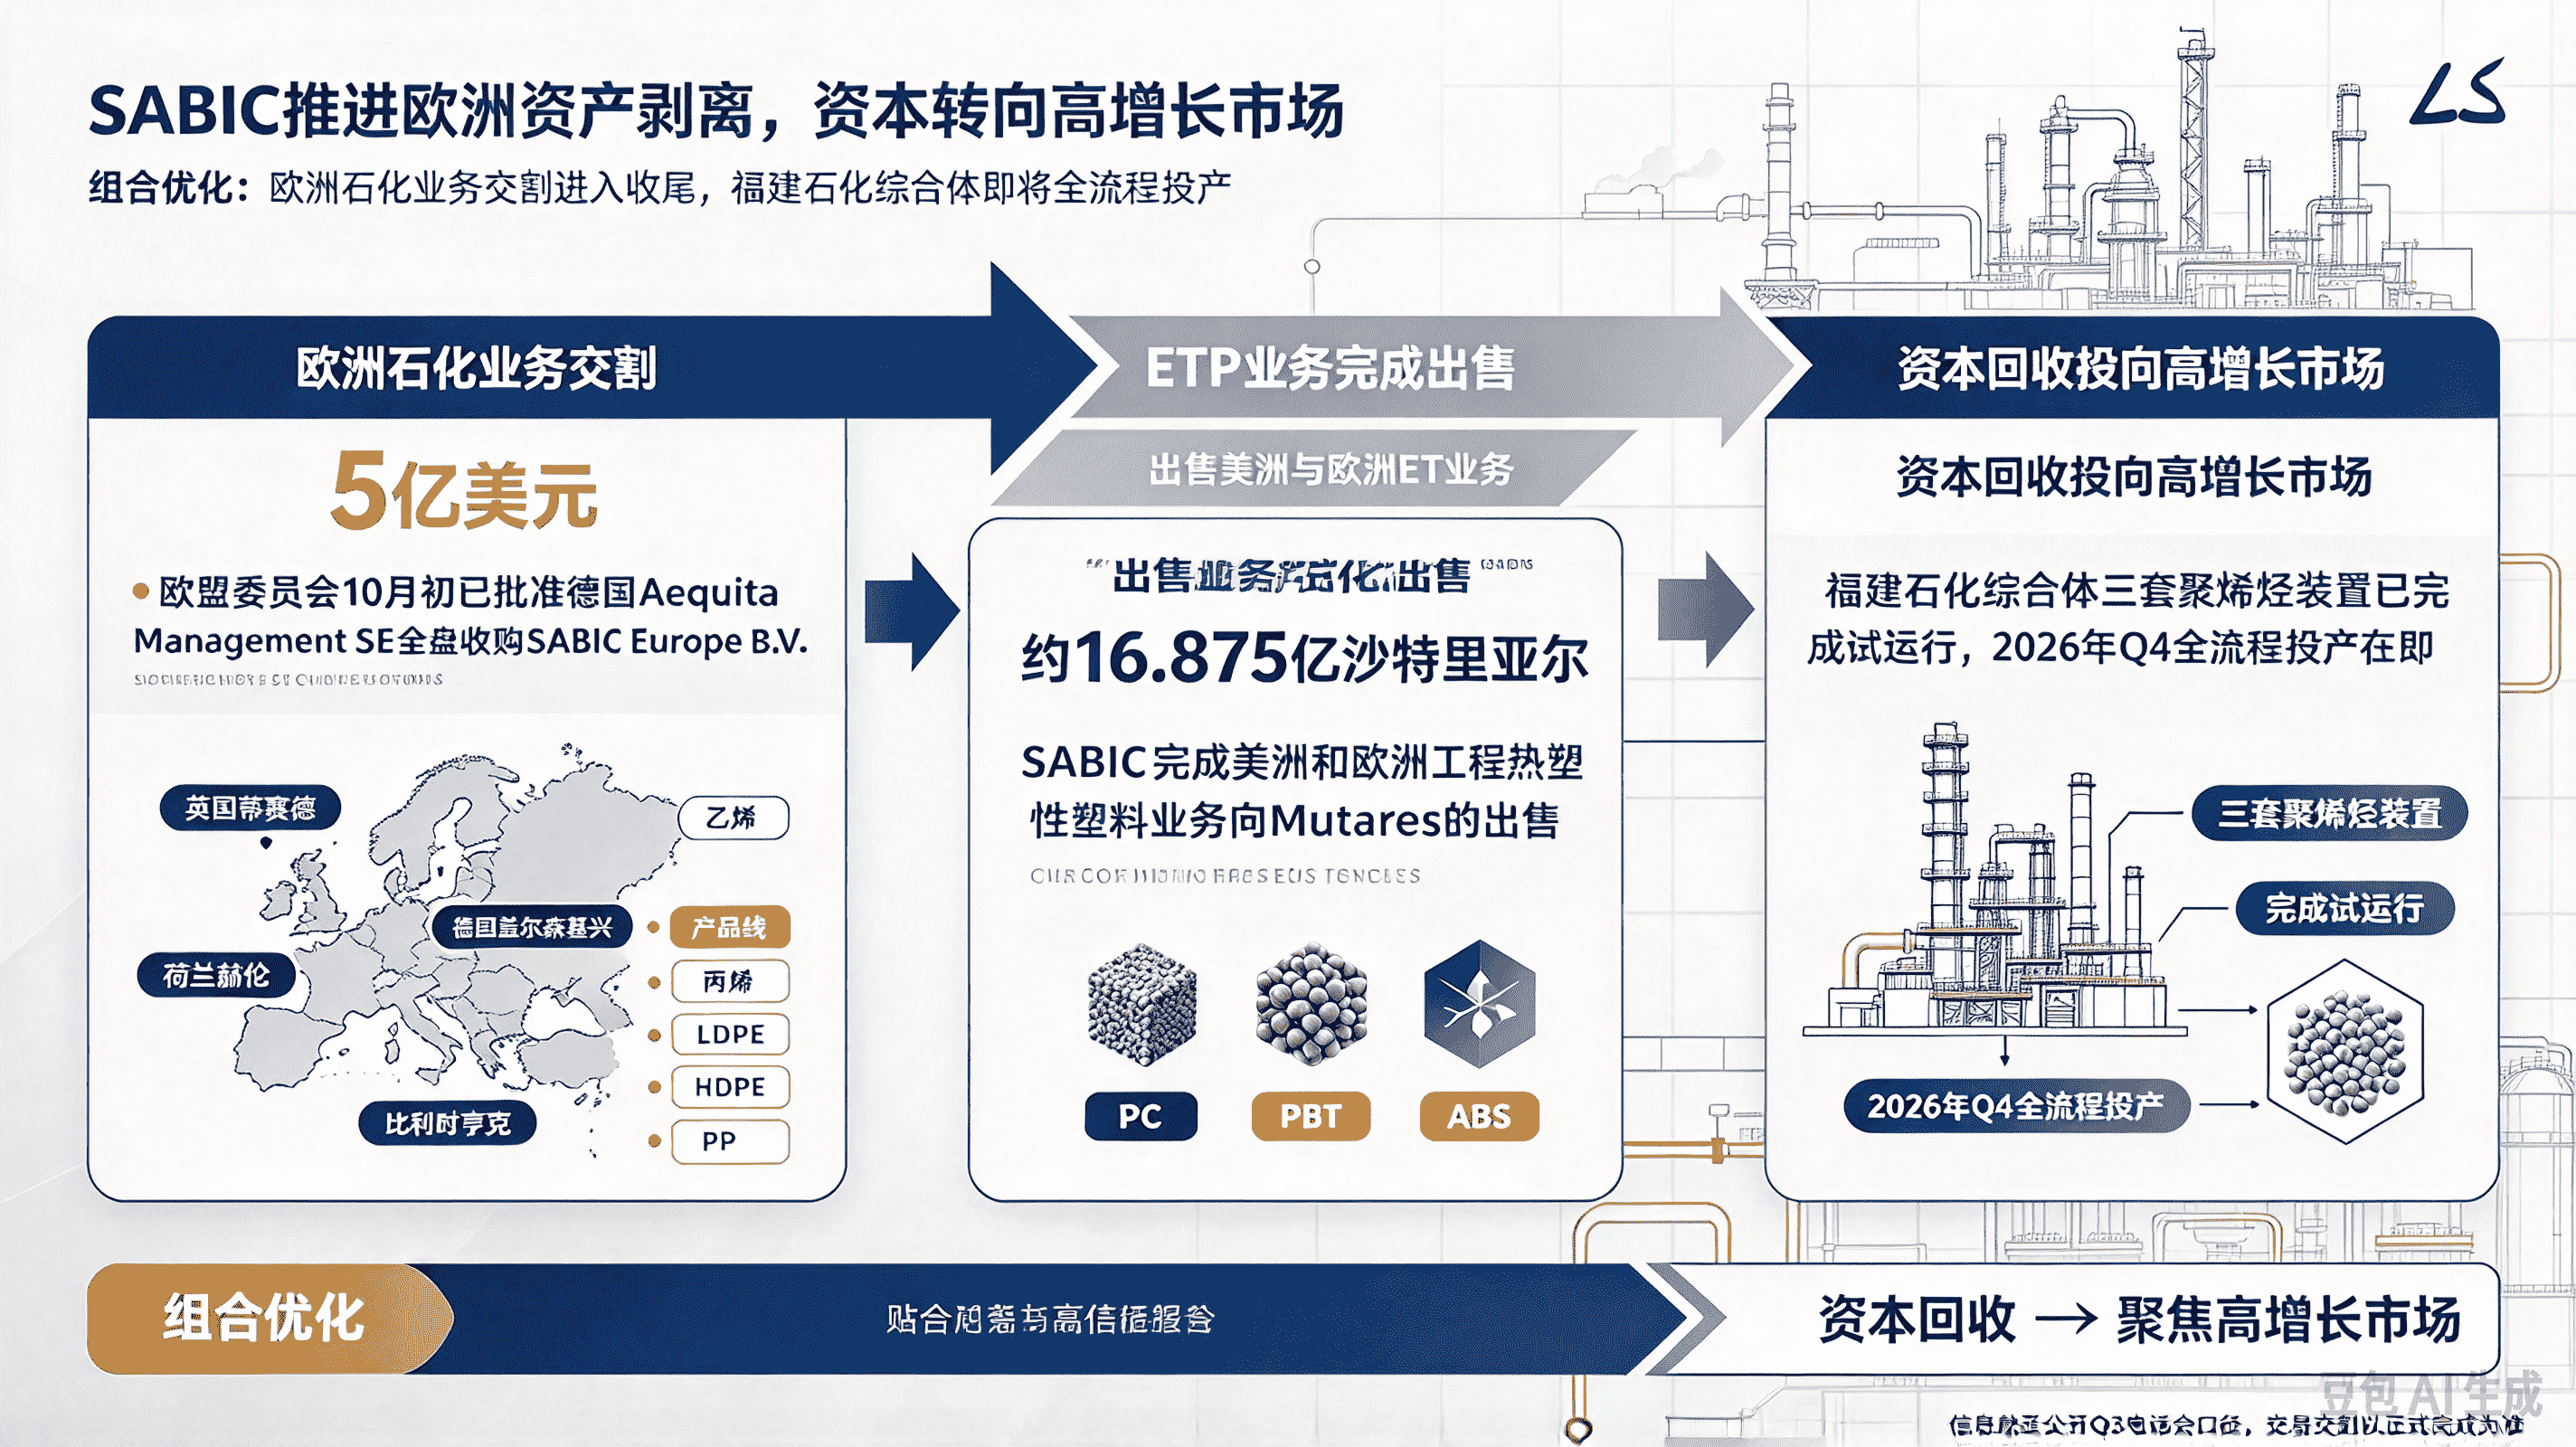
SABIC的欧洲资产调整同样具有标志性。欧盟委员会10月初批准德国Aequita Management SE全盘收购SABIC Europe B.V.,交易作价5亿美元,涵盖英国蒂赛德、荷兰赫伦、德国盖尔森基兴和比利时亨克四座基地,产品线横跨乙烯、丙烯、LDPE、LLDPE、HDPE和PP。
更值得工程塑料行业关注的是,SABIC已完成美洲和欧洲工程热塑性塑料业务向Mutares的出售,涉及PC、PBT和ABS,企业价值约16.875亿沙特里亚尔。SABIC CEO在Q3电话会上明确,这些剥离属于“组合优化”,资本将回收投向高增长市场——福建石化综合体三套聚烯烃装置已完成试运行,2026年Q4全流程投产在即。
三、巴斯夫:不直接关停,而是合资整合PA6
与科思创的关停、SABIC的剥离不同,巴斯夫选择了“合资整合”。10月20日,巴斯夫与恒申集团签署非约束性谅解备忘录,拟以50:50对等持股,将双方在欧洲的聚酰胺6价值链业务整合为一家合资公司,评估范围还涵盖双方除北美以外的全球挤出业务,但各自的工程塑料下游业务被排除在外。
巴斯夫执行董事会主席凯礼的表态值得注意:“欧洲化工行业需提升竞争力”,整合的目的是“提高资产利用率,降低成本”。就在此前一个月,巴斯夫刚把欧洲己内酰胺产能从50万吨削减至40万吨,路德维希港多套装置关闭或部分关闭。合资的本质,是在不彻底退出PA6的前提下,把欧洲重资产环节交给更具成本优势的合作伙伴主导运营。
四、三条路径背后的同一逻辑
把科思创、SABIC和巴斯夫的动作放在一起看,欧洲通用工程塑料资产正在经历“关停+剥离+合资整合”的组合调整。原品牌方并未放弃工程塑料业务,而是把通用产能留在低成本区域,把欧洲基地让给特种品、区域整合平台或更具成本优势的合资运营方。
由此形成的全球分工轮廓越来越清晰:低成本区域承接通用牌号产能,欧洲保留特种品和区域技术服务能力,Aequita、Mutares等整合平台接手基础资产。对全球下游制造商而言,真正需要跟踪的不只是短期报价,而是欧洲原产牌号的供应连续性、资产交割后的合同承接,以及替代牌号认证周期的实际变化。
结语
欧洲工程塑料的这轮重构,不是简单的产能退出,而是全球供应版图的一次再平衡。科思创保留一条PC线转产特种产品,SABIC把资本投向福建综合体,巴斯夫用合资整合PA6重资产环节——三条路径共同勾勒出同一个趋势:通用工程塑料的竞争重心继续东移,欧洲则退向特种品、合资运营和区域整合平台。这轮变化的看点,不在单一工厂的关停,而在全球工程塑料供应分工的实际落地。