- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
脑机接口国际标准突破背后:一场被忽视的工程塑料“准入竞赛”
2026年10月22日,由中国牵头、联合意大利、韩国、英国等多国专家制定的《信息技术 脑机接口 参考架构》国际标准由ISO/IEC正式发布。消息传出后,港股脑机接口概念股脑动极光-B盘中涨幅一度超过50%。资本市场看到的是一次标准话语权的突破;但对于身处工程塑料供应链的人来说,这条新闻的真正分量不在“标准”本身,而在标准落地之后必然加速的材料准入进程。
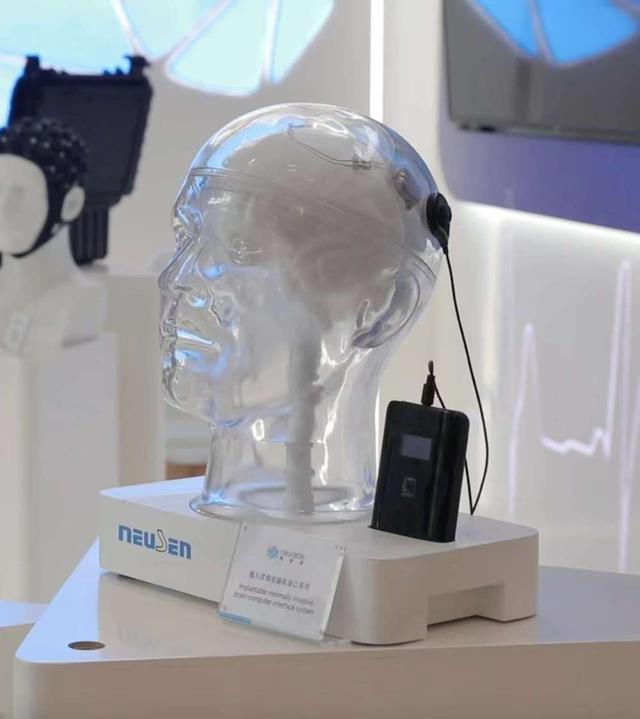
脑机接口从实验室走向规模化临床,瓶颈从来不只是芯片和算法。一根柔性电极要在潮湿、高盐、持续微动的脑组织环境中稳定工作数年,一座颅骨修复体要同时满足生物相容性、力学匹配和信号零干扰——这些要求的最终承载者,是一批被“植入级”三个字重新定义的特种工程塑料。
三条材料路线,三种准入门槛
当前脑机接口对工程塑料的需求,已经清晰地分化为三个层级,每一层的门槛逻辑截然不同。
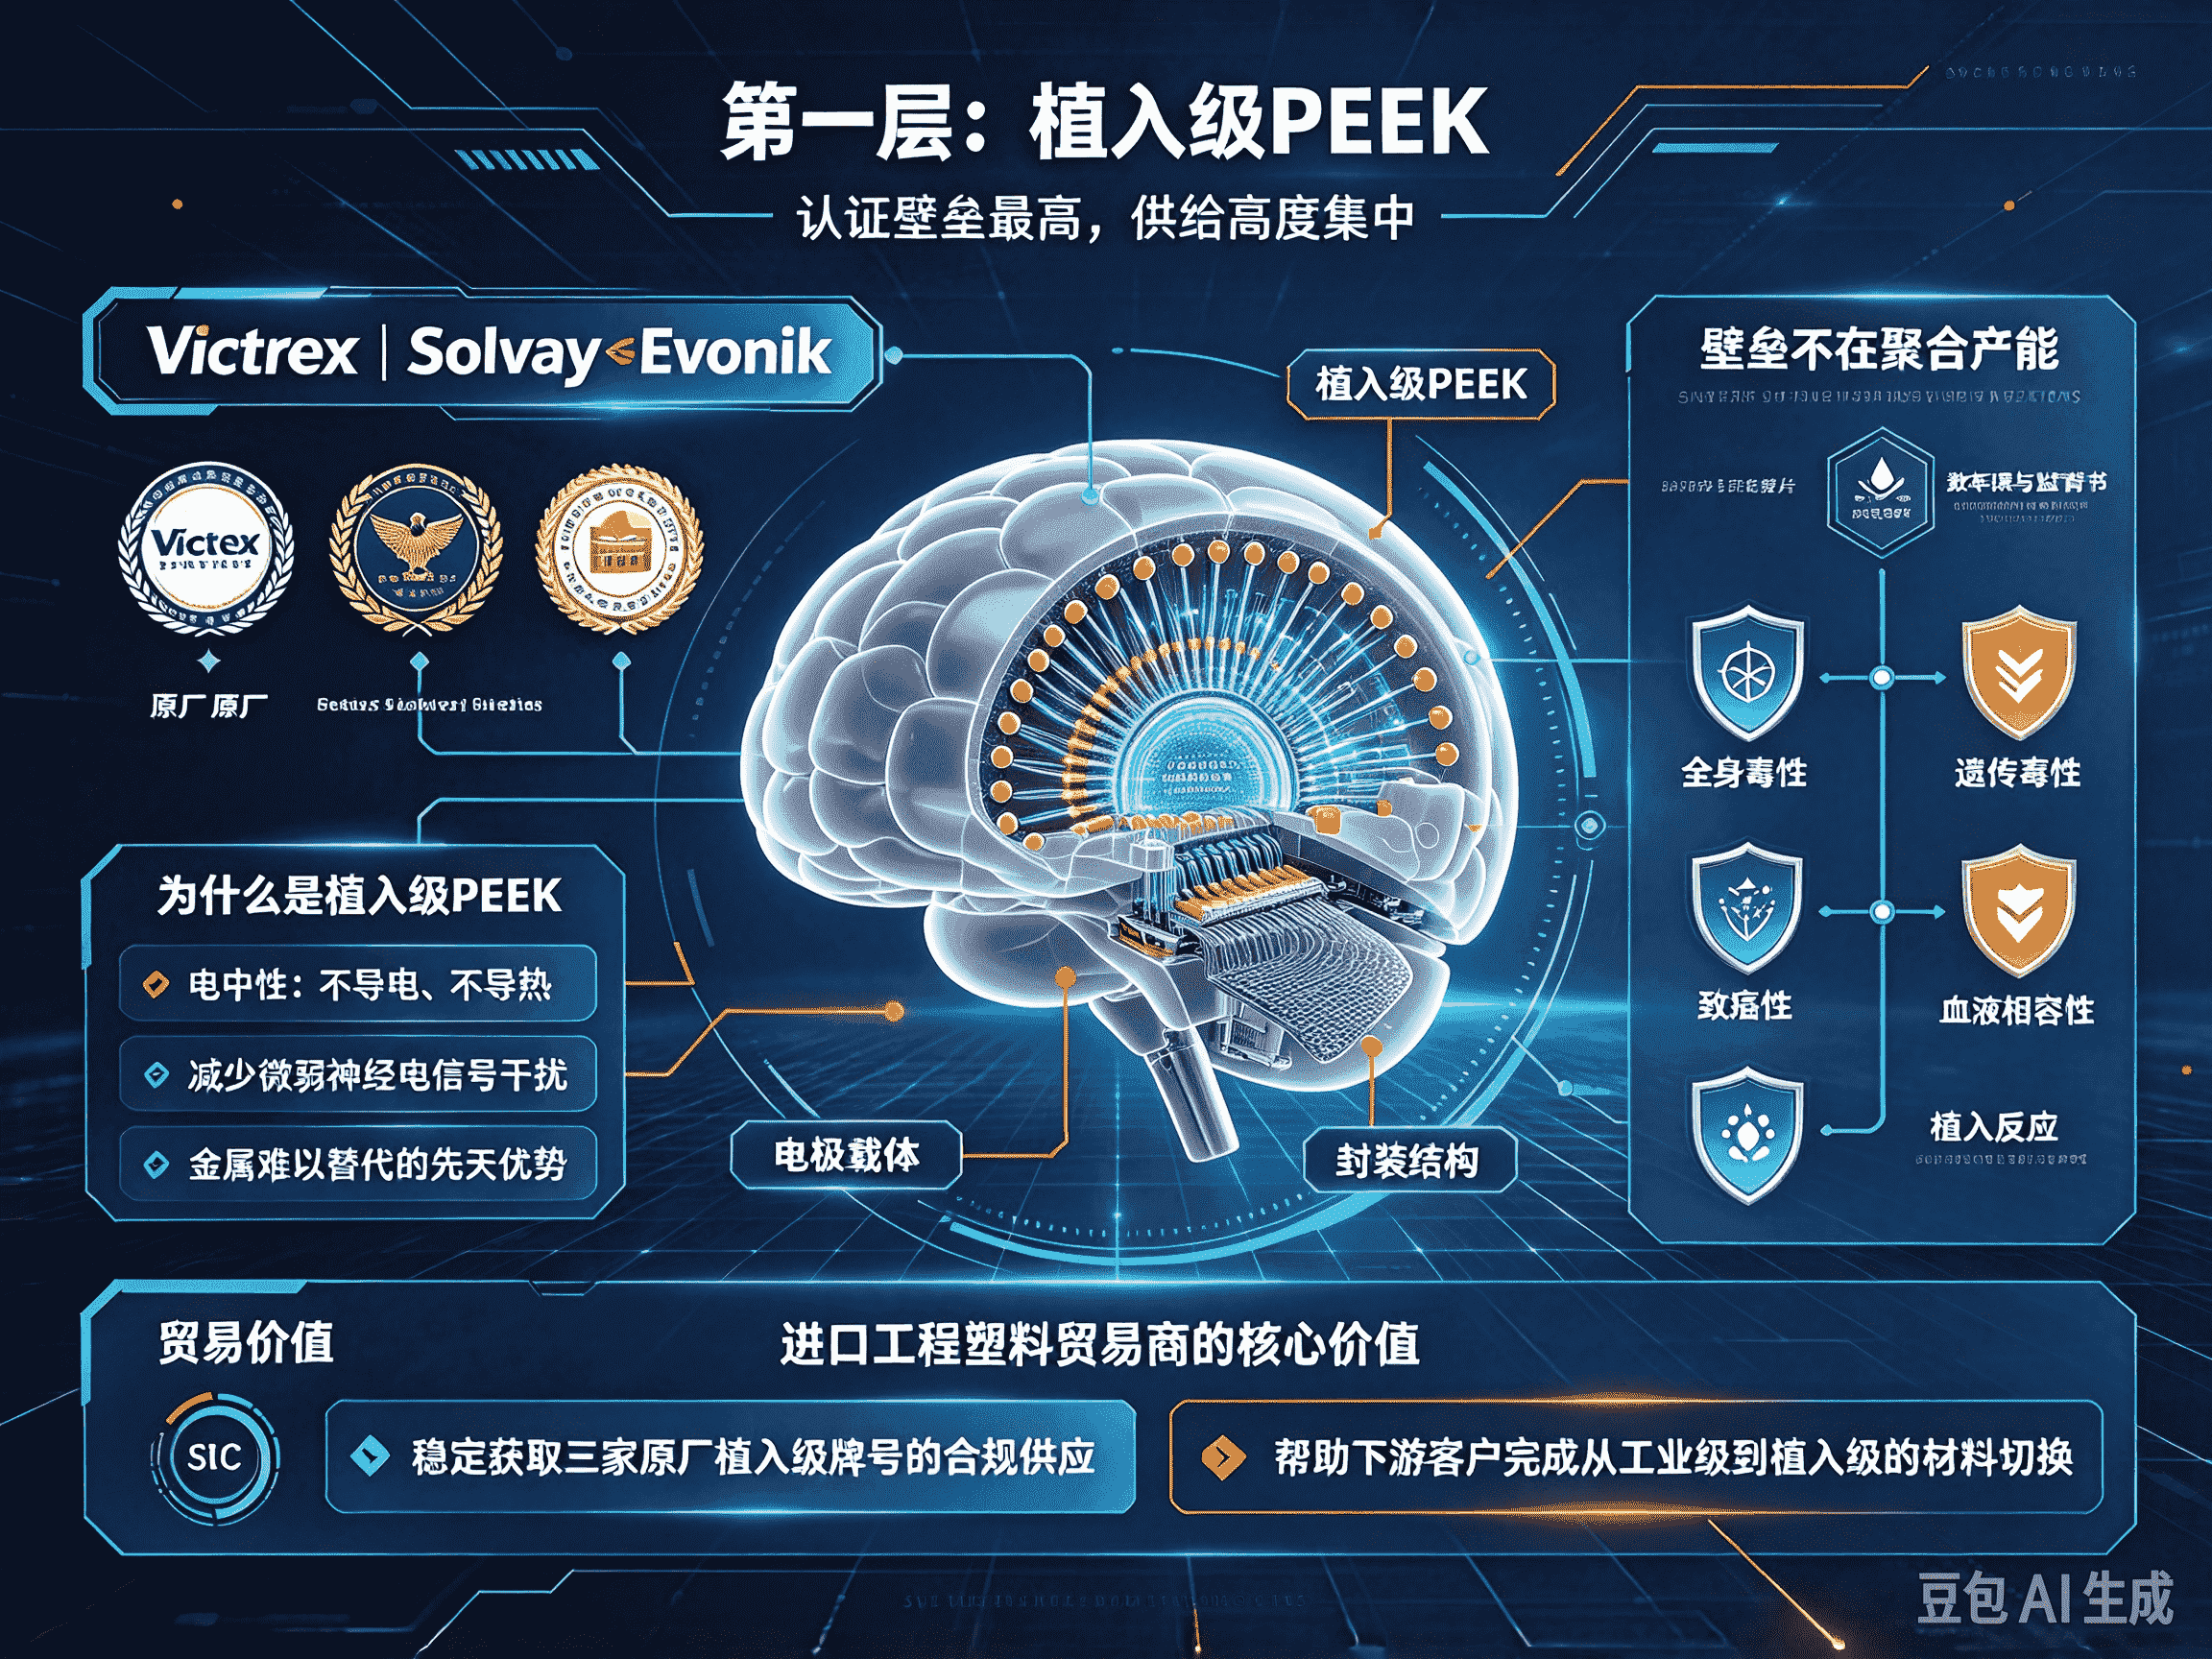
第一层:植入级PEEK——认证壁垒最高,供给高度集中。 侵入式脑机接口的颅骨连接片、电极载体和封装结构,正在将PEEK从骨科植入的成熟应用推向一个要求更严苛的场景。PEEK的电中性特质使其不导电、不导热,能够从物理层面减少对微弱神经电信号的干扰,这是金属材料难以替代的先天优势。但关键在于,侵入式脑机接口所要求的PEEK“不是工业级——必须是植入级”,而这一市场长期由英国威格斯(Victrex)、美国索尔维(Solvay)和德国赢创(Evonik)三家把持。植入级PEEK的壁垒不在聚合产能,而在完整的生物安全性数据包:全身毒性、遗传毒性、致癌性、血液相容性、植入反应,每一项都需要数年积累和监管背书。对于进口工程塑料贸易商而言,这一层的价值不在于“找到替代货源”,而在于能否稳定获取三家原厂植入级牌号的合规供应,并帮助下游客户完成从工业级到植入级的材料切换。
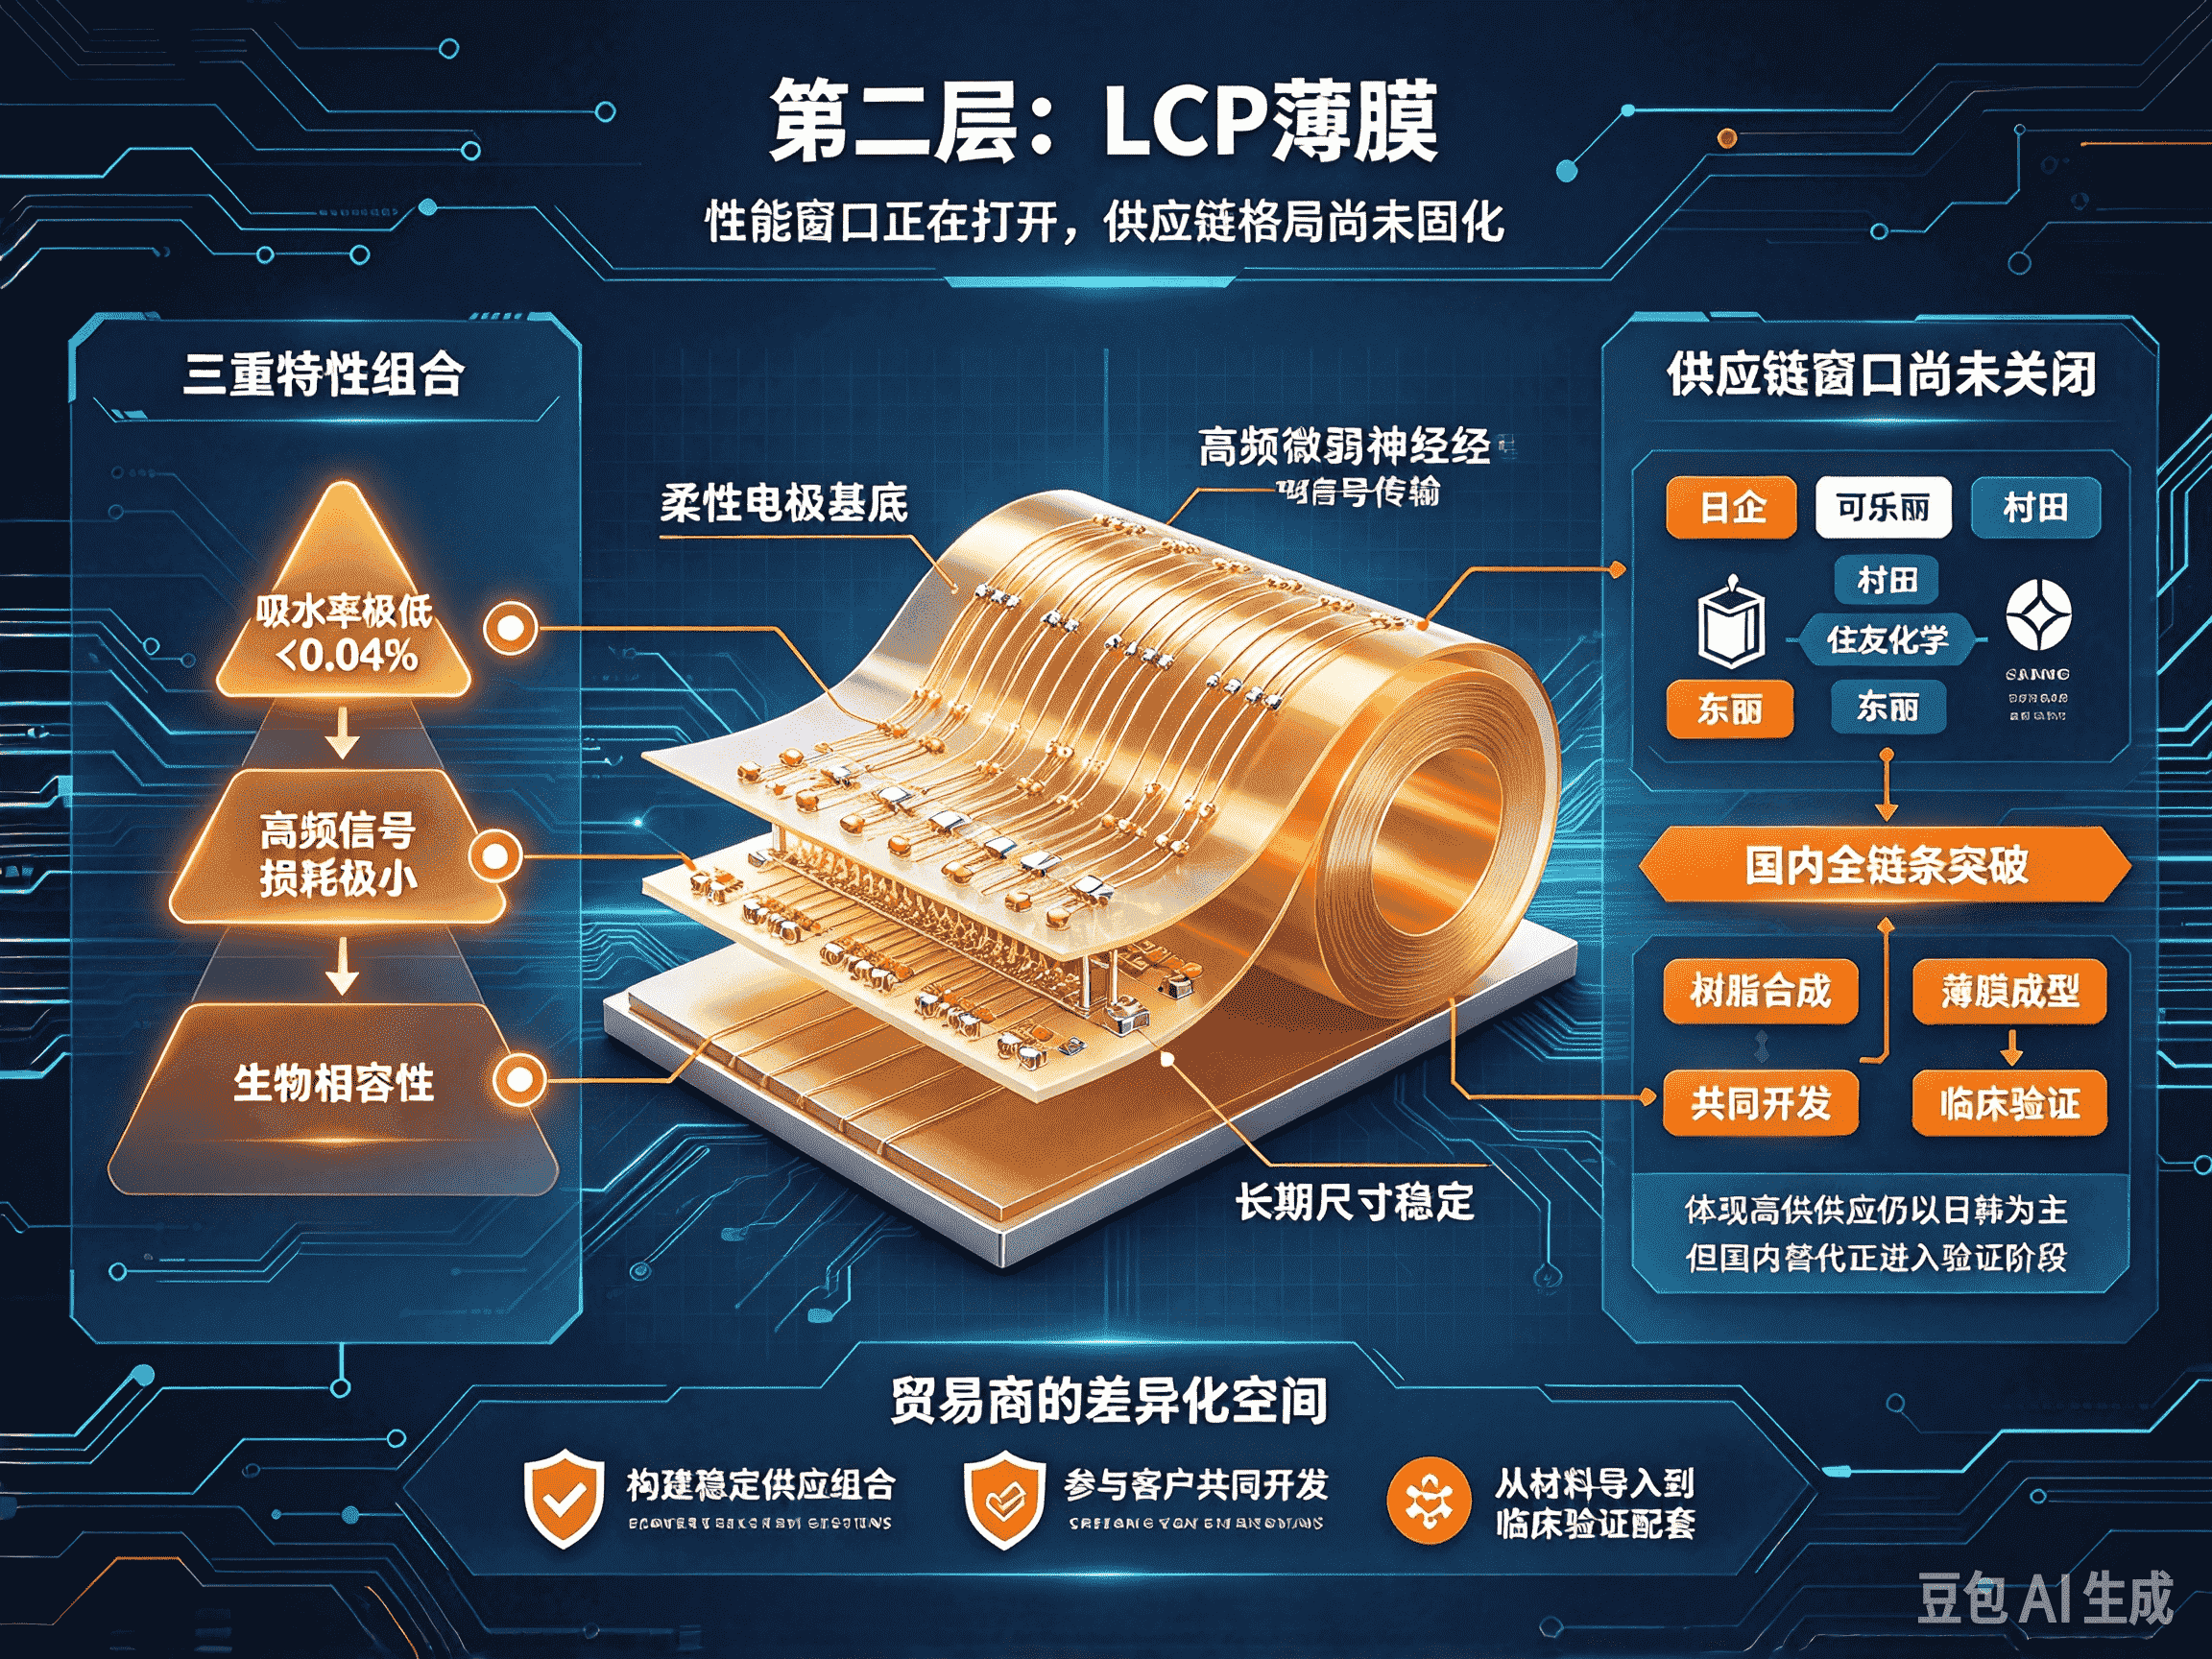
第二层:LCP薄膜——性能窗口正在打开,供应链格局尚未固化。
如果说PEEK解决的是“结构承载+信号不干扰”,LCP薄膜解决的是“信号高效传输+长期尺寸稳定”。脑机接口的柔性电极需要一种材料,吸水率极低(LCP薄膜<0.04%),对高频微弱神经电信号的损耗极小,同时具备生物相容性。这三重特性的组合,使LCP薄膜成为柔性电极基底与封装的理想候选。与PEEK植入级市场由三家巨头垄断不同,LCP薄膜的高端供应虽仍以日韩企业为主(可乐丽、村田、住友化学、东丽等),但国内已有企业实现从树脂合成到薄膜成型的全链条突破,并已与海外脑机接口客户进入共同开发和临床验证阶段。这意味着,LCP薄膜的供应链窗口尚未关闭,贸易商在这一品类上仍有构建差异化供应组合的空间。
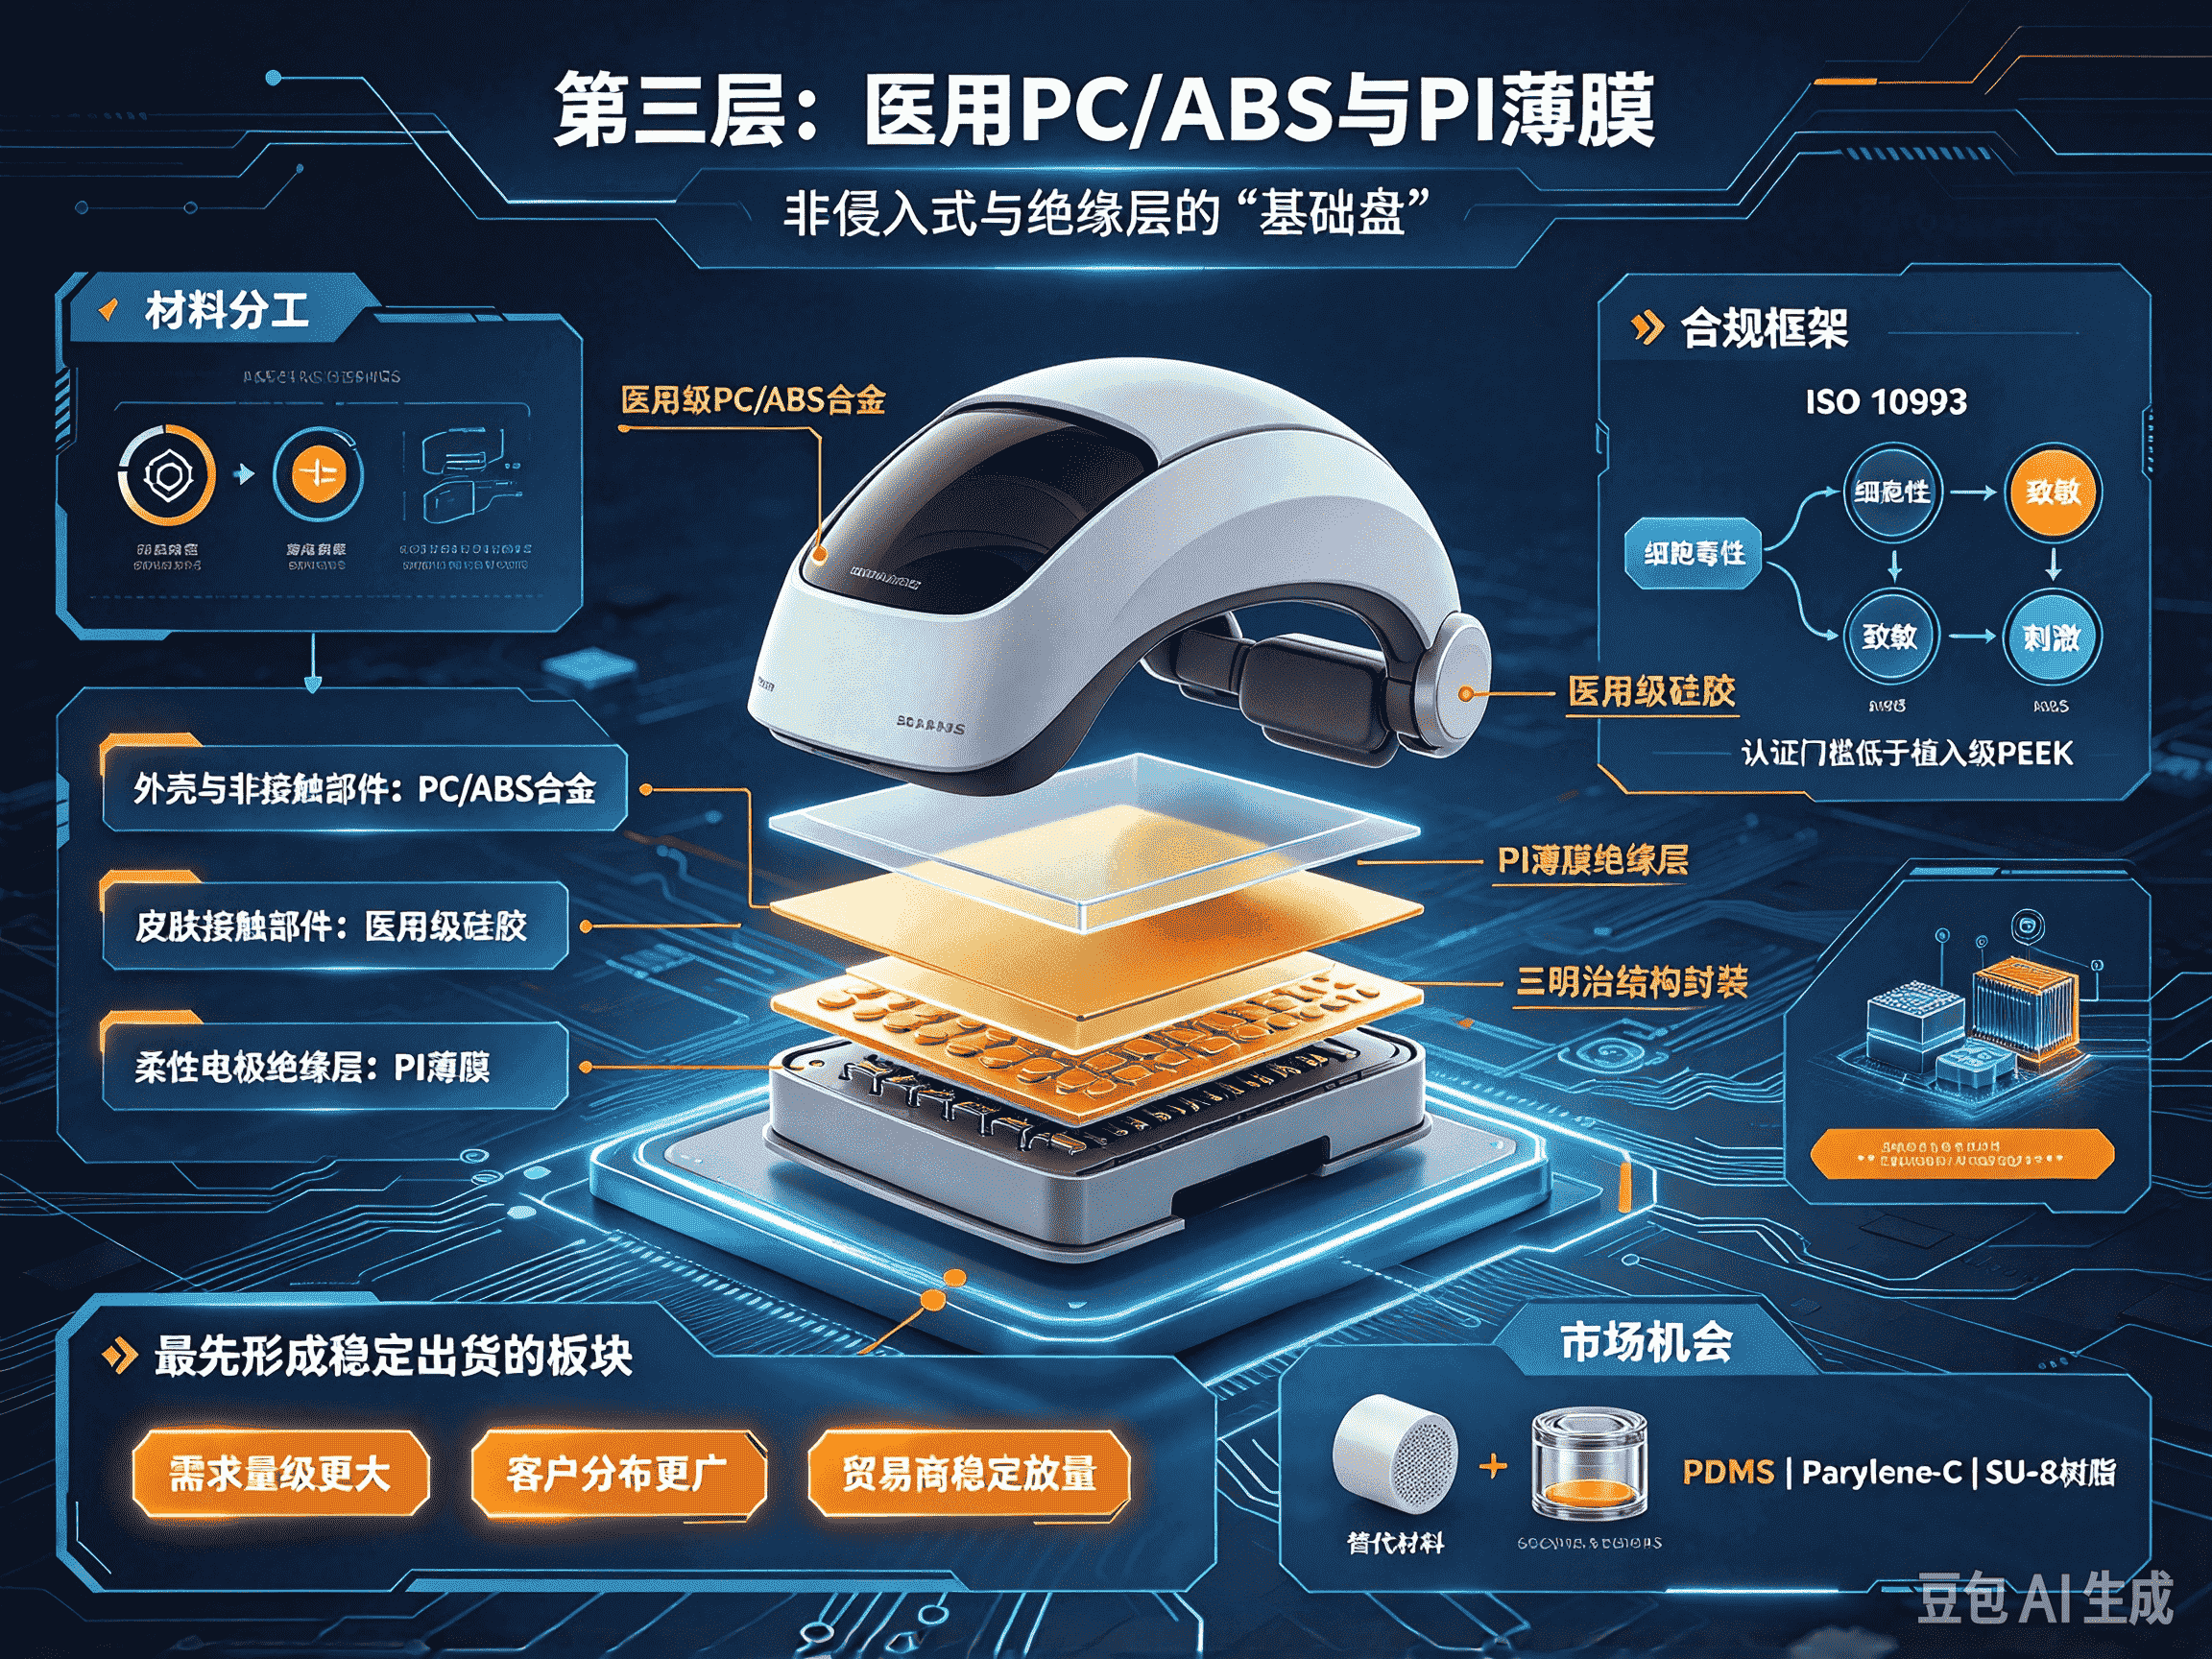
第三层:医用PC/ABS与PI薄膜——非侵入式与绝缘层的“基础盘”。
非侵入式脑机设备的外壳和接触部件,正在将医用级PC/ABS合金和医用级硅胶纳入标准化的合规框架。与皮肤接触的部位需要通过ISO 10993系列的细胞毒性、致敏和刺激测试,非接触部位则可以使用PC/ABS合金。PI薄膜则作为柔性电极的绝缘层材料,承担着“三明治结构”中上下两层的封装与绝缘功能,常用材料还包括PDMS、Parylene-C和SU-8树脂。这一层的认证门槛低于植入级PEEK,但需求量级更大、客户分布更广,是工程塑料贸易在脑机接口赛道中最先能够形成稳定出货的板块。
对进口工程塑料贸易意味着什么
脑机接口国际标准的发布,并不会在短期内创造巨大的塑料采购订单。2026年,券商对康拓医疗BCI配套业务的收入预测也仅在0.2—0.5亿元量级。但它释放了一个更值得关注的信号:脑机接口的材料选型正在从“科研定制”走向“标准约束” 。一旦参考架构确立了系统层面的互操作框架,下游设备厂商在选材时将越来越多地援引已有的医用材料标准(ISO 10993、YY/T 0660等),而非逐案从头验证。这对于已经持有植入级或医用级牌号合规文件的材料供应商和贸易商,构成了先发优势。
对于进口工程塑料贸易公司而言,务实的切入方式不是去押注某一种材料会成为“唯一赢家”,而是建立三条并行的供应能力:在植入级PEEK上锁定威格斯、索尔维、赢创的合规牌号渠道,服务颅骨载体和封装类客户;在LCP薄膜和PI薄膜上跟踪已经进入临床验证阶段的国产及海外供应商,为非侵入式和柔性电极客户提供多源选项;在医用PC/ABS和医用硅胶上,以ISO 10993测试数据完备的牌号覆盖设备外壳和接触部件的量产需求。
脑机接口的“标准突破”是一个起点,而非终点。真正决定这条赛道能走多远的,是材料在体内和体表“待得住、传得准”的能力。而对于工程塑料贸易来说,机会恰恰藏在这句话的另一面:谁能帮助客户跨过“植入级”和“医用级”的合规门槛,谁就能在脑机接口的供应链中占据一个难以被绕过的位置。